半導体製造装置シェア|工程別のメーカー・市場規模(2023年)
2023年の工程・装置別シェア
Section titled “2023年の工程・装置別シェア”半導体製造装置のシェアは、工程・装置カテゴリごとに比較します。経済産業省の2023年「製造装置別企業シェア」では、露光装置はASML 91%(市場規模35,561億円)、エッチング装置はApplied Materials 33%(23,383億円)、CVDはApplied Materials 47%(20,218億円)が首位です。
数値は、経済産業省「半導体・デジタル産業戦略の今後の方向性(Executive Summary)」p.5に掲載された統計対象年2023年の値です。資料の公表日は2025年12月23日、図表の確認日は2026年10月6日です。図中の出所は「グローバルネット(株)資料を元に経済産業省作成」と記載されています。ここに示す露光・エッチング・CVDの値は、2025年以降の装置市場全体の値とは対象範囲と観測年が異なるため、同じ指標の時系列として直接比較できません。装置を工程順に探す場合は、半導体製造工程の全体像をご覧ください。装置が使われる工程は、工程別の装置と材料の工程表に示します。
工程別・企業別シェアは、この2023年図をbaselineとして保持し、2025年以降の全体装置市場データと各社公式製品ラインを別レイヤーで重ねています。
公開表示は PostgreSQL 本番DBの /api/equipment-share を主データとして読み、静的JSONは互換と初期表示のfallbackとして残しています。会社別の装置ファミリーDBは /api/equipment-catalog へ分け、同じPostgreSQL正本から参照します。
Interactive METI Figure
図と横の説明で、市場の大きさと競争構造を同時に整理する
Data: Gold公開DB
METI図の列構造を保ちつつ、列幅は読みやすさ優先で圧縮しています。ブロックを押すと右側の説明が切り替わり、市場規模、首位企業、掲載プレイヤーを同じ画面で追えます。
半導体・デジタル産業を取り巻く情勢 / 半導体製造装置市場における各国との競争について
製造装置別企業シェア
各装置の市場規模を見ると、日本のシェアが高い領域は相対的に市場規模が小さく、露光装置、薄膜形成、エッチングでは海外勢が大きなシェアを持ちます。
描画装置
露光装置
塗布現像装置
成膜装置
エッチング/洗浄/CMP
熱処理装置
イオン注入装置
ウェハ検査装置
搬送装置
単位: 億円(2023年)。括弧内は企業シェア。一次出典: 経済産業省「半導体・デジタル産業戦略の現状と今後」p.5。元データ: グローバルネット(株)「世界半導体製造装置・試験/検査装置市場年鑑2024」。
日系企業 米国企業 欧州企業 韓国企業 中国企業 その他
ベンダー別の製品ラインを突き合わせる
Section titled “ベンダー別の製品ラインを突き合わせる”グラフで関心のある会社は、下のビューで製品ファミリーと製品ページを突き合わせます。
公式ページへ移る前に、どの工程カテゴリにどの製品が入るかを対応づける用途を想定しています。
Vendor Deep Dive
主要5社の主力機と最新機を工程別に整理する
公式製品ライン: 公開データを確認中
ここは `図1の全カテゴリ俯瞰` の次に参照したい詳細ビューです。市場規模が大きく、実機ラインまで追跡する価値 が高い主要5社について、`強い棚` と `現在の主力ライン / 最新・注目機` をまとめています。
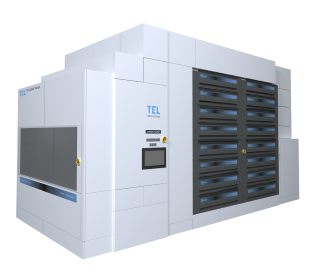
TEL
METI 図では、TEL は露光機そのものよりも、その前後にあるトラック、拡散炉、バッチ成膜、エッチ周辺で非常に強いです。
図1で強い場所
コータ/デベロッパ 84.1% METI figure, 2021
EUVトラック nearly 100% TEL SPIE 2025
拡散炉 No.1 Corporate Summary
バッチ成膜 No.1 Corporate Summary
PostgreSQL APIの公式製品familyを確認中
Current Mainstay
現在の主力ライン
 Current Mainstay
AMAT
METI 図では、AMAT は CVD、スパッタ、CMP、イオン注入など、材料工学の差がシェアへ直結しやすい装置群で厚いです。
図1で強い場所
CVD 35.8% METI figure, 2021
スパッタ 86.5% METI figure, 2021
CMP 52.6% METI figure, 2021
イオン注入 34.7% METI figure, 2021
PostgreSQL APIの公式製品familyを確認中
Current Mainstay
現在の主力ライン
 Current Mainstay
Lam
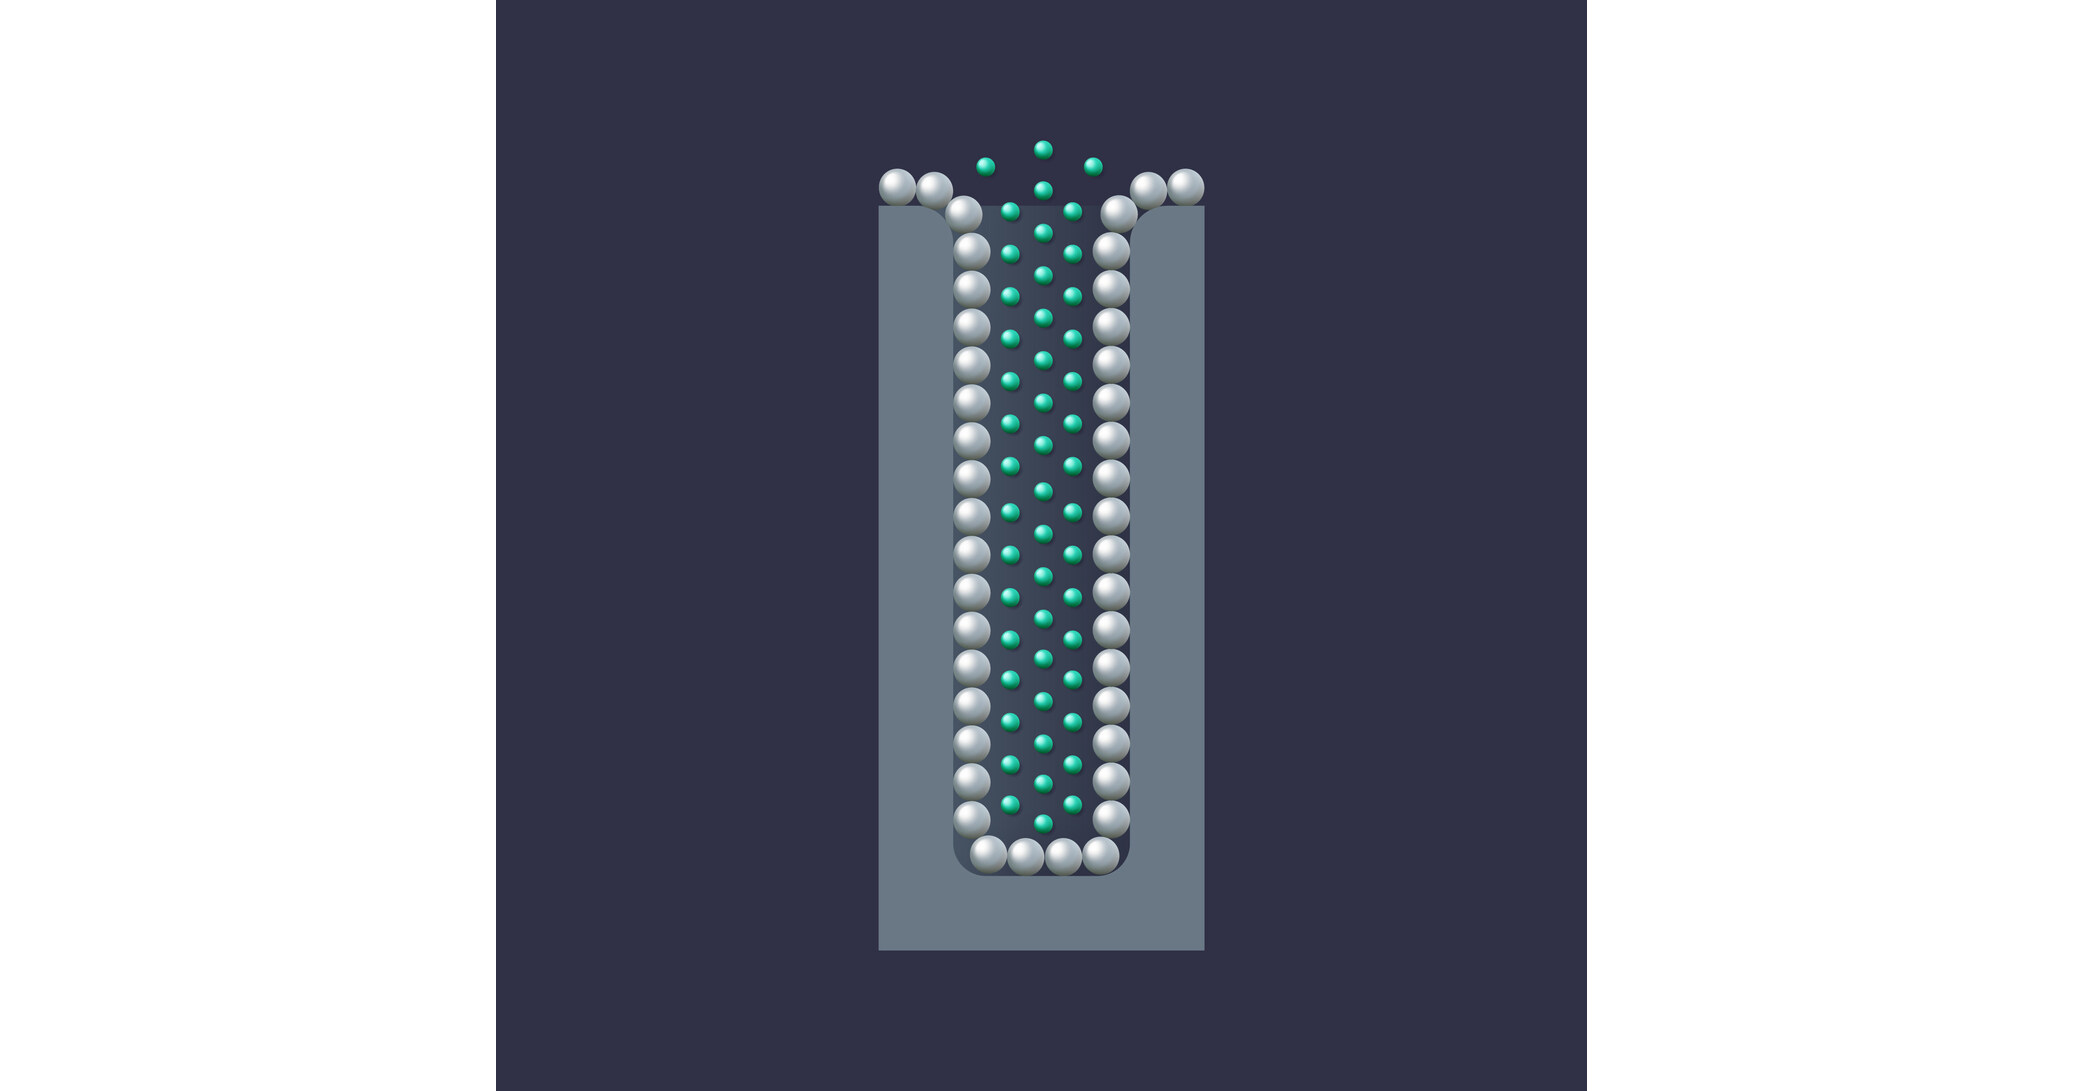
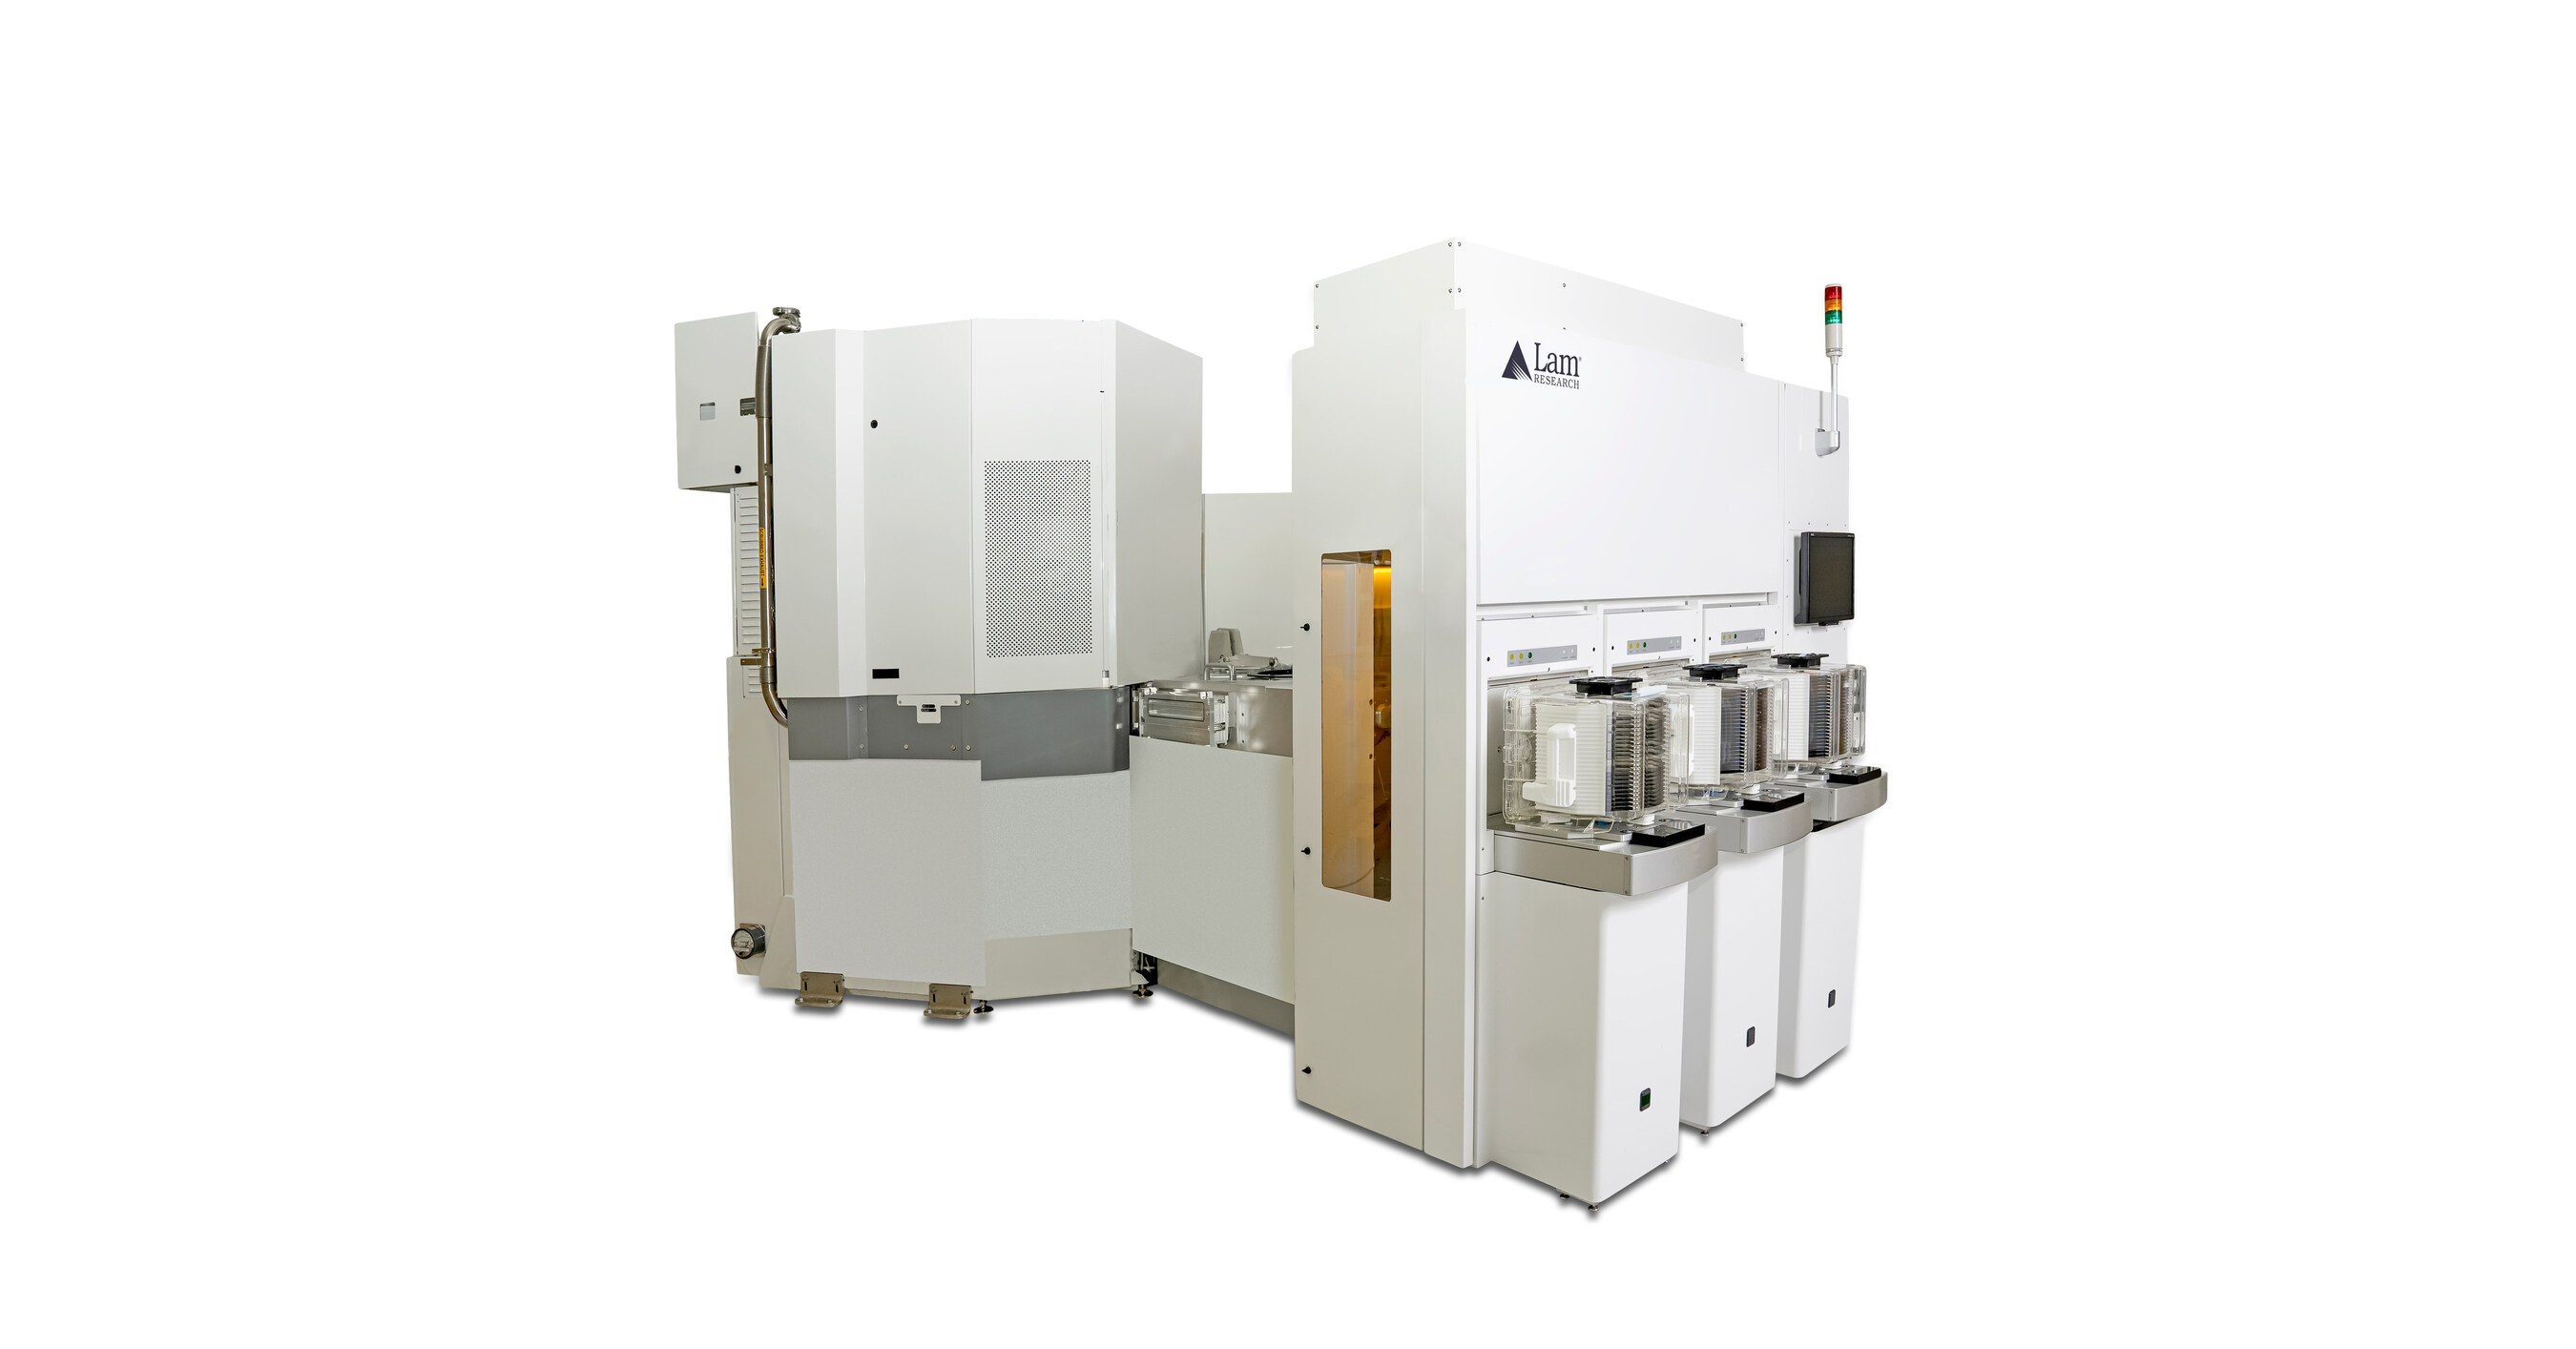
METI 図では Lam はエッチの比重が最も大きく、成膜や洗浄も持っています。先端ロジックと 3D NAND の難所で使われる工程棚が厚い会社です。
図1で強い場所
エッチ 37.7% METI figure, 2021
CVD 17.2% METI figure, 2021
洗浄 12.6% METI figure, 2021
HARエッチ Strong 3D NAND focus
PostgreSQL APIの公式製品familyを確認中
Current Mainstay
現在の主力ライン
 Current Mainstay
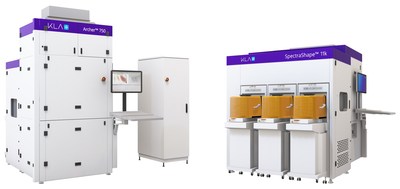
KLA
METI 図では KLA は検査・計測・制御の中心です。工程ばらつきの発生位置を特定し、補正条件へ戻す役割が大きい会社です。
図1で強い場所
検査・計測・制御 66.0% METI figure, 2021
Process control total 54.4% Investor Day 2022
Overlay Core Archer series
PostgreSQL APIの公式製品familyを確認中
Current Mainstay
現在の主力ライン
Latest
最新・注目機
 Latest
KLA
IC metrology systems launch
新しい IC metrology systems の公式発表です。KLA の最新製品投入の傾向を把握する材料として使えます。
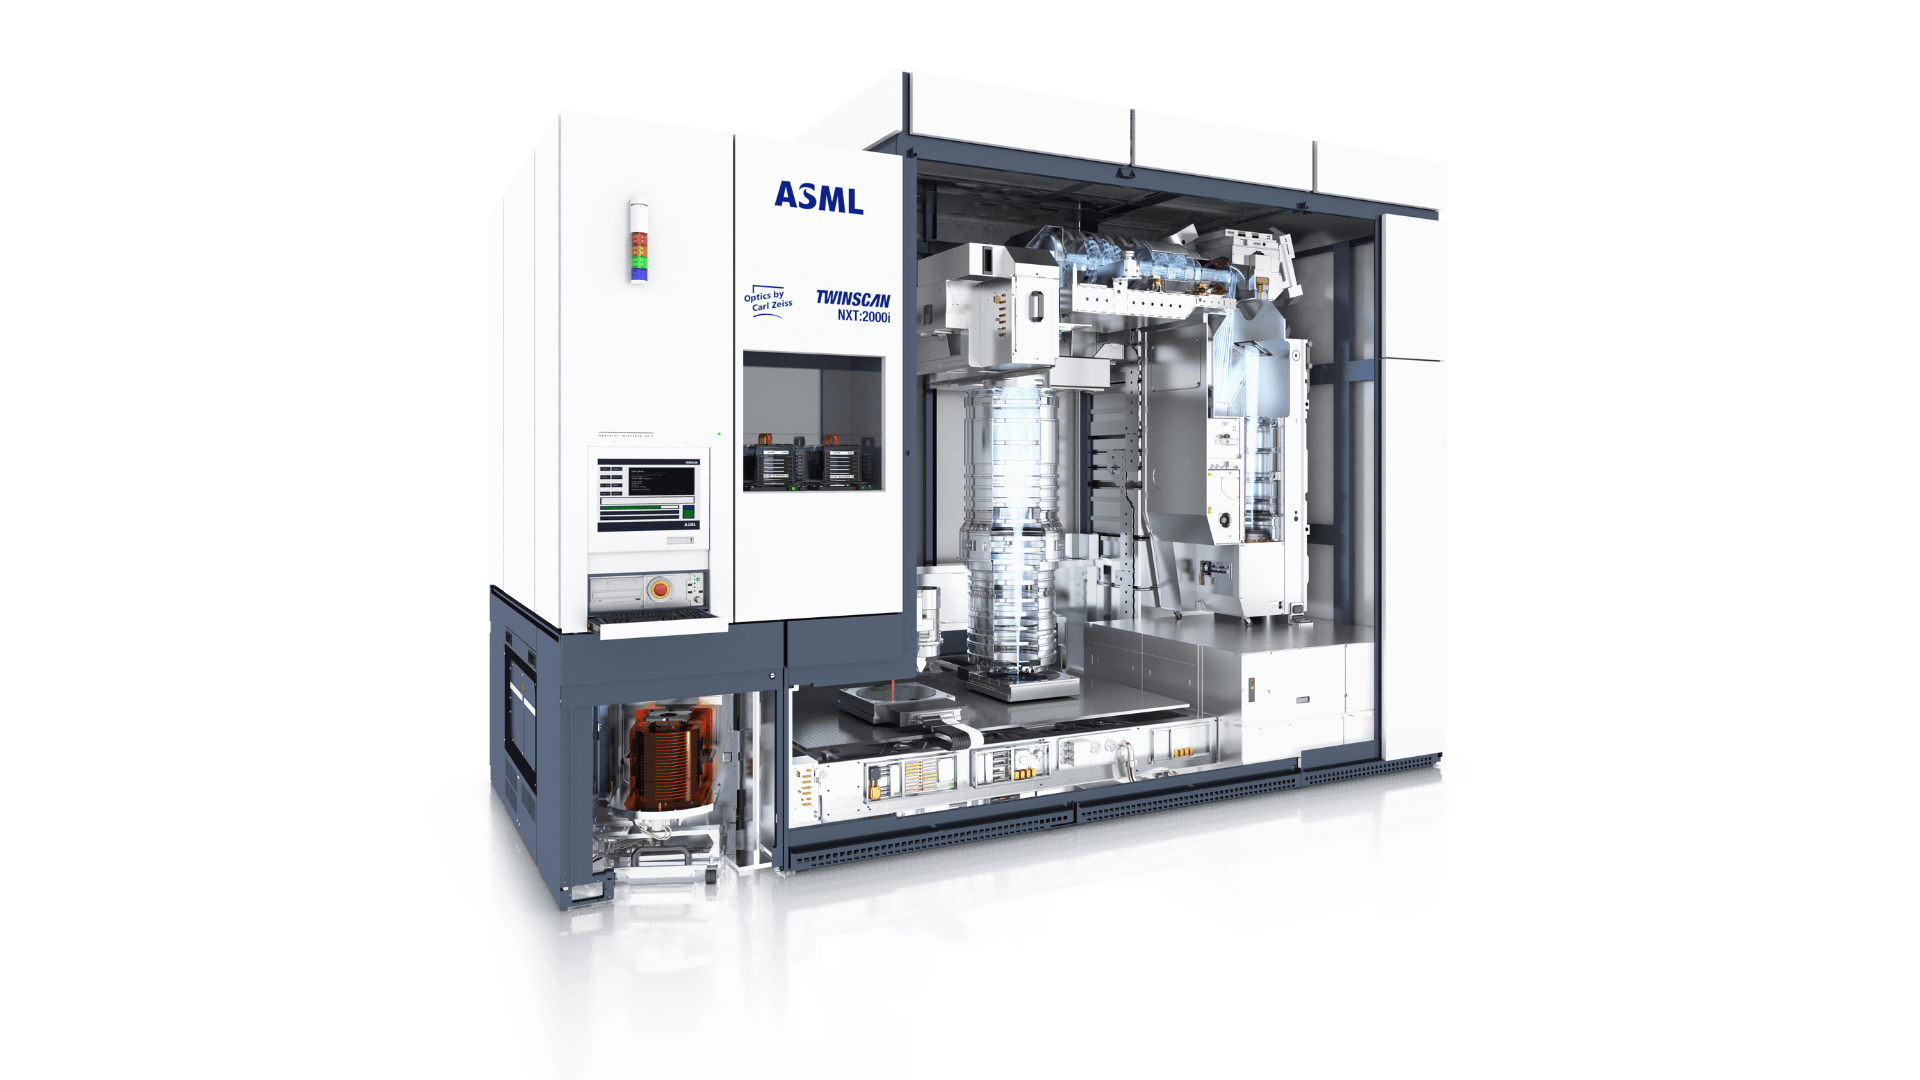
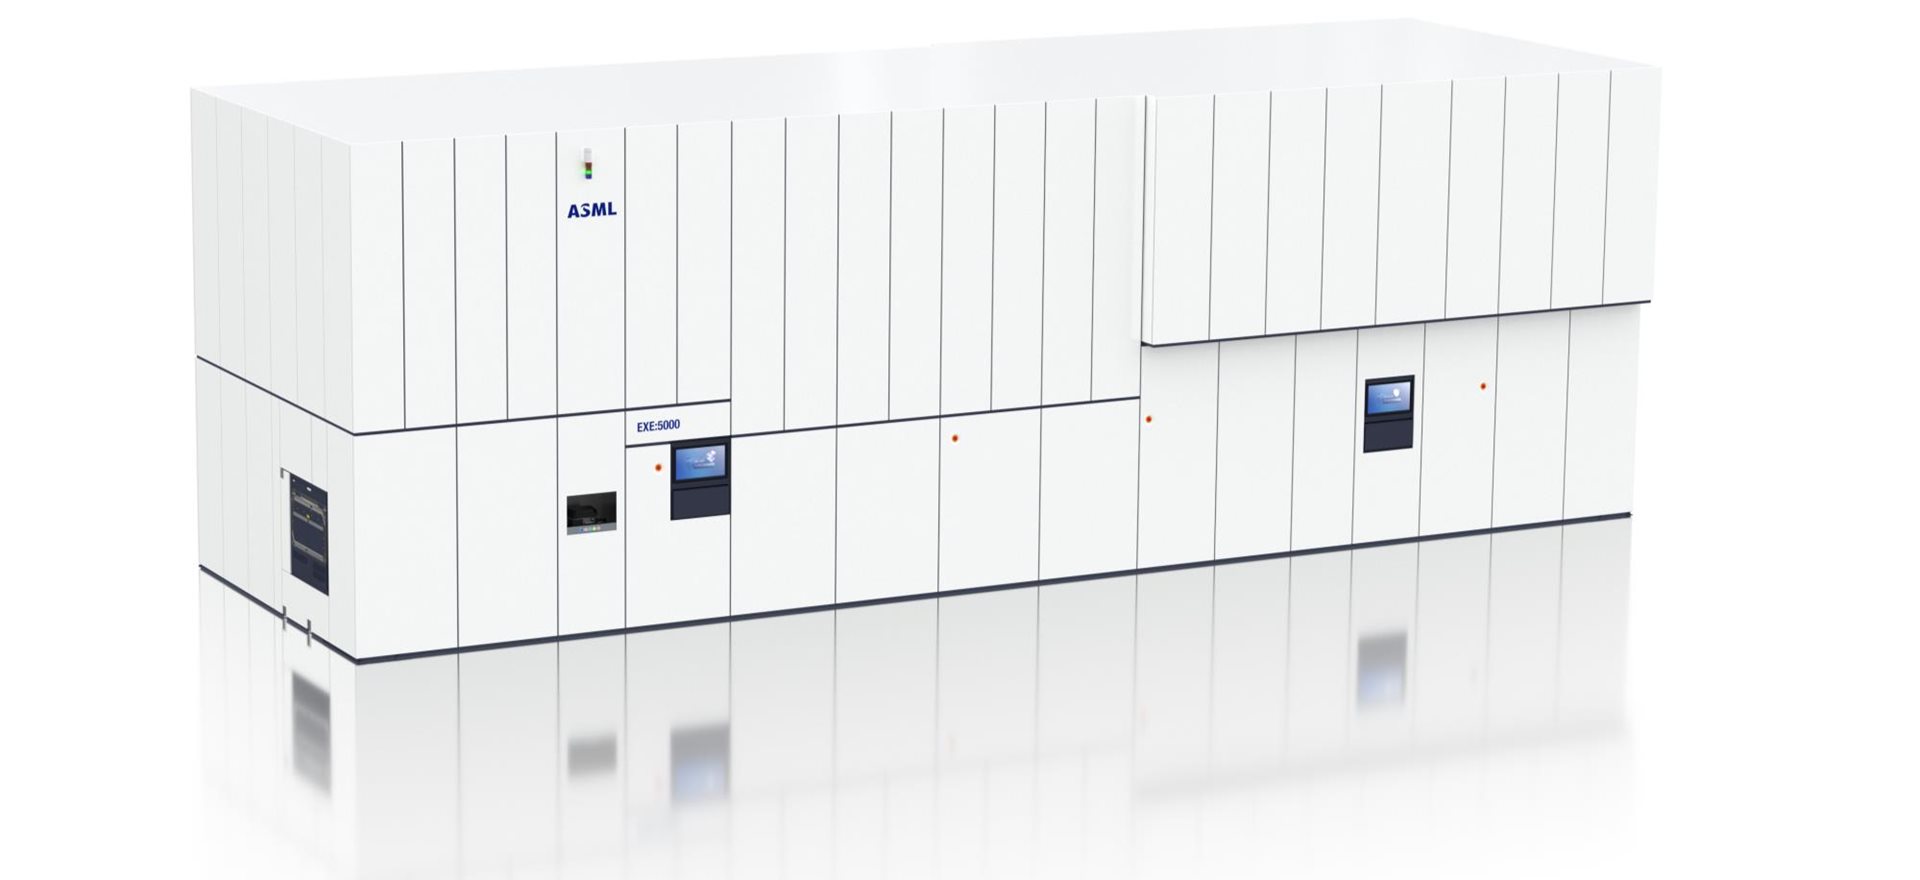
公式発表へASML
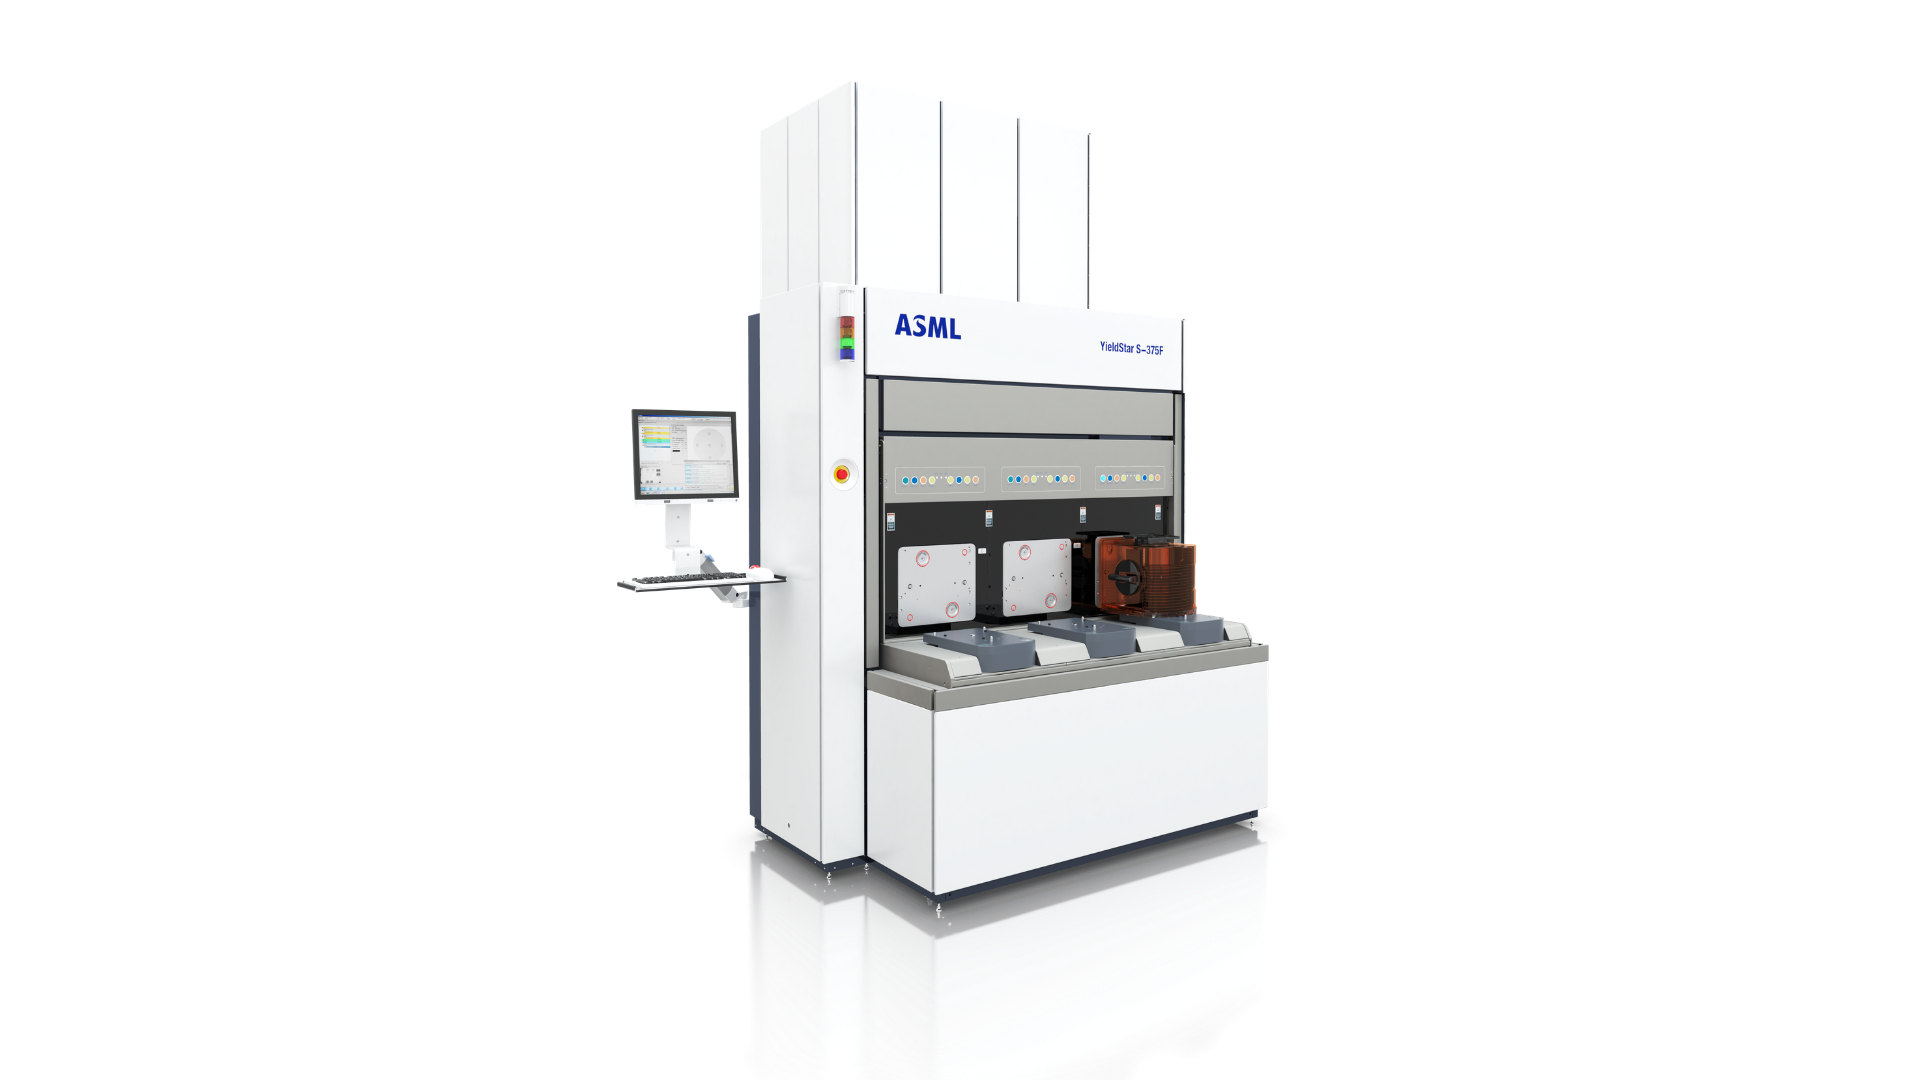
METI 図で最も分かりやすいのが露光です。露光装置そのものでは ASML が圧倒的で、さらに YieldStar でオーバーレイ計測にも顔を出します。
図1で強い場所
露光装置 92.8% METI figure, 2021
検査・計測内ASML 12.8% METI figure, 2021
Overlay metrology Strong YieldStar
PostgreSQL APIの公式製品familyを確認中
Current Mainstay
現在の主力ライン
Latest
最新・注目機
 Latest
会社別の製品ファミリーを装置ファミリー単位で一覧したい場合は、ベンダー別の装置カタログ総覧 に進むと、工程別の総覧マトリクスと公式リンクが同じ画面に並びます。
検査・計測・オーバーレイだけを会社別に切り分けたい場合は、KLA・ASML・AMAT・SCREENの検査・計測・オーバーレイ装置比較 に進むと、測定対象と温度時間条件・装置設定を会社ごとに対応づけます。
市場規模の次に 測る値 / 温度時間条件・装置設定へフィードバックする対象 / 代表ページ を工程別に並べる場合は、検査・計測・オーバーレイ装置の役割分担 に進むと、process control の温度時間条件・装置設定を 4 つの stage で対応づけます。
装置シェアを先端ノードの量産条件へ広げる場合、front-back alignment / overlay metrology を量産許容値内へ収められるか が実装側の大きな判定条件になります。
その要点は Backside alignment / overlay metrology の要点 に分けて比較しています。
中国装置企業は何が強いのか
Section titled “中国装置企業は何が強いのか”中国系の半導体製造装置企業は、工程ごとに競争圧力の出方が違います。AMEC、NAURA、Piotech、ACM Research、Hwatsing、Skyverse、SMEE、Kingsemi の競合ポイントと採用シグナルは、独立した技術解説として 中国半導体装置メーカーは何が強いのか に分けました。
企業DB側では、この8社を competitor_only として保持しています。日本求人または日本拠点がない海外企業は通常の企業DB一覧には出さず、海外-only企業フィルタ を選んだときだけ表示します。採用シグナルは求人DBへ接続せず、競合研究の補助指標として比較します。
装置メーカーのソフトウェアはどこで効くか
Section titled “装置メーカーのソフトウェアはどこで効くか”装置のシェアと別に、装置メーカーが顧客へ売るソフトウェアの差があります。Lam ResearchのSEMulator3Dは顧客が装置を発注する前の工程検討で使われ、Applied MaterialsのAIxとSmartFactoryは量産ラインの運用で動きます。東京エレクトロンのEpsiraとの差と、その構造的な理由は 東京エレクトロンのソフトウェア戦略はなぜ弱いのか に分けました。
材料は誰が供給しているか
Section titled “材料は誰が供給しているか”装置のシェアとは別に、工程で消費される材料の供給元があります。前駆体、フォトレジスト、CMPスラリー、封止材などを材料ごとに供給元で並べたものは 半導体材料の供給元DB にあります。
出典・対象年
Section titled “出典・対象年”- 経済産業省「半導体・デジタル産業戦略の今後の方向性(Executive Summary)」p.5(2025年12月23日公表、統計対象年2023年、2026年10月6日図表確認。図中出所はグローバルネット(株)資料): https://www.meti.go.jp/policy/mono_info_service/joho/conference/semicon_digital/0014/handeji14-3.pdf
- 各社製品ページ・発表資料: グラフ右側の会社説明パネルに、対象会社ごとの引用元として格納しています。
このページでは、上記PDFを市場カテゴリと集中度のbaselineに使い、各社製品ページは会社別パネルの製品ファミリー名に限定して使います。この根拠境界により、読者は市場規模と会社別製品ラインを同じ表で比較し、顧客採用や将来シェアを判断材料から外せます。